E‒Rechnung für Vermieter: Welche Pflichten gelten für Sie?
Seit dem 1. Januar 2025 müssen auch Vermieter E-Rechnungen empfangen können. Das gilt selbst dann, wenn sie ausschließlich umsatzsteuerfrei Wohnungen vermieten. Denn wer eine Immobilie nachhaltig vermietet, gilt grundsätzlich als Unternehmer im Sinne des Umsatzsteuergesetzes. Ob Vermieter auch selbst E-Rechnungen ausstellen müssen, ist dagegen gesondert zu prüfen.
Empfang und Aufbewahrung: Auch Wohnungsvermieter sind betroffen
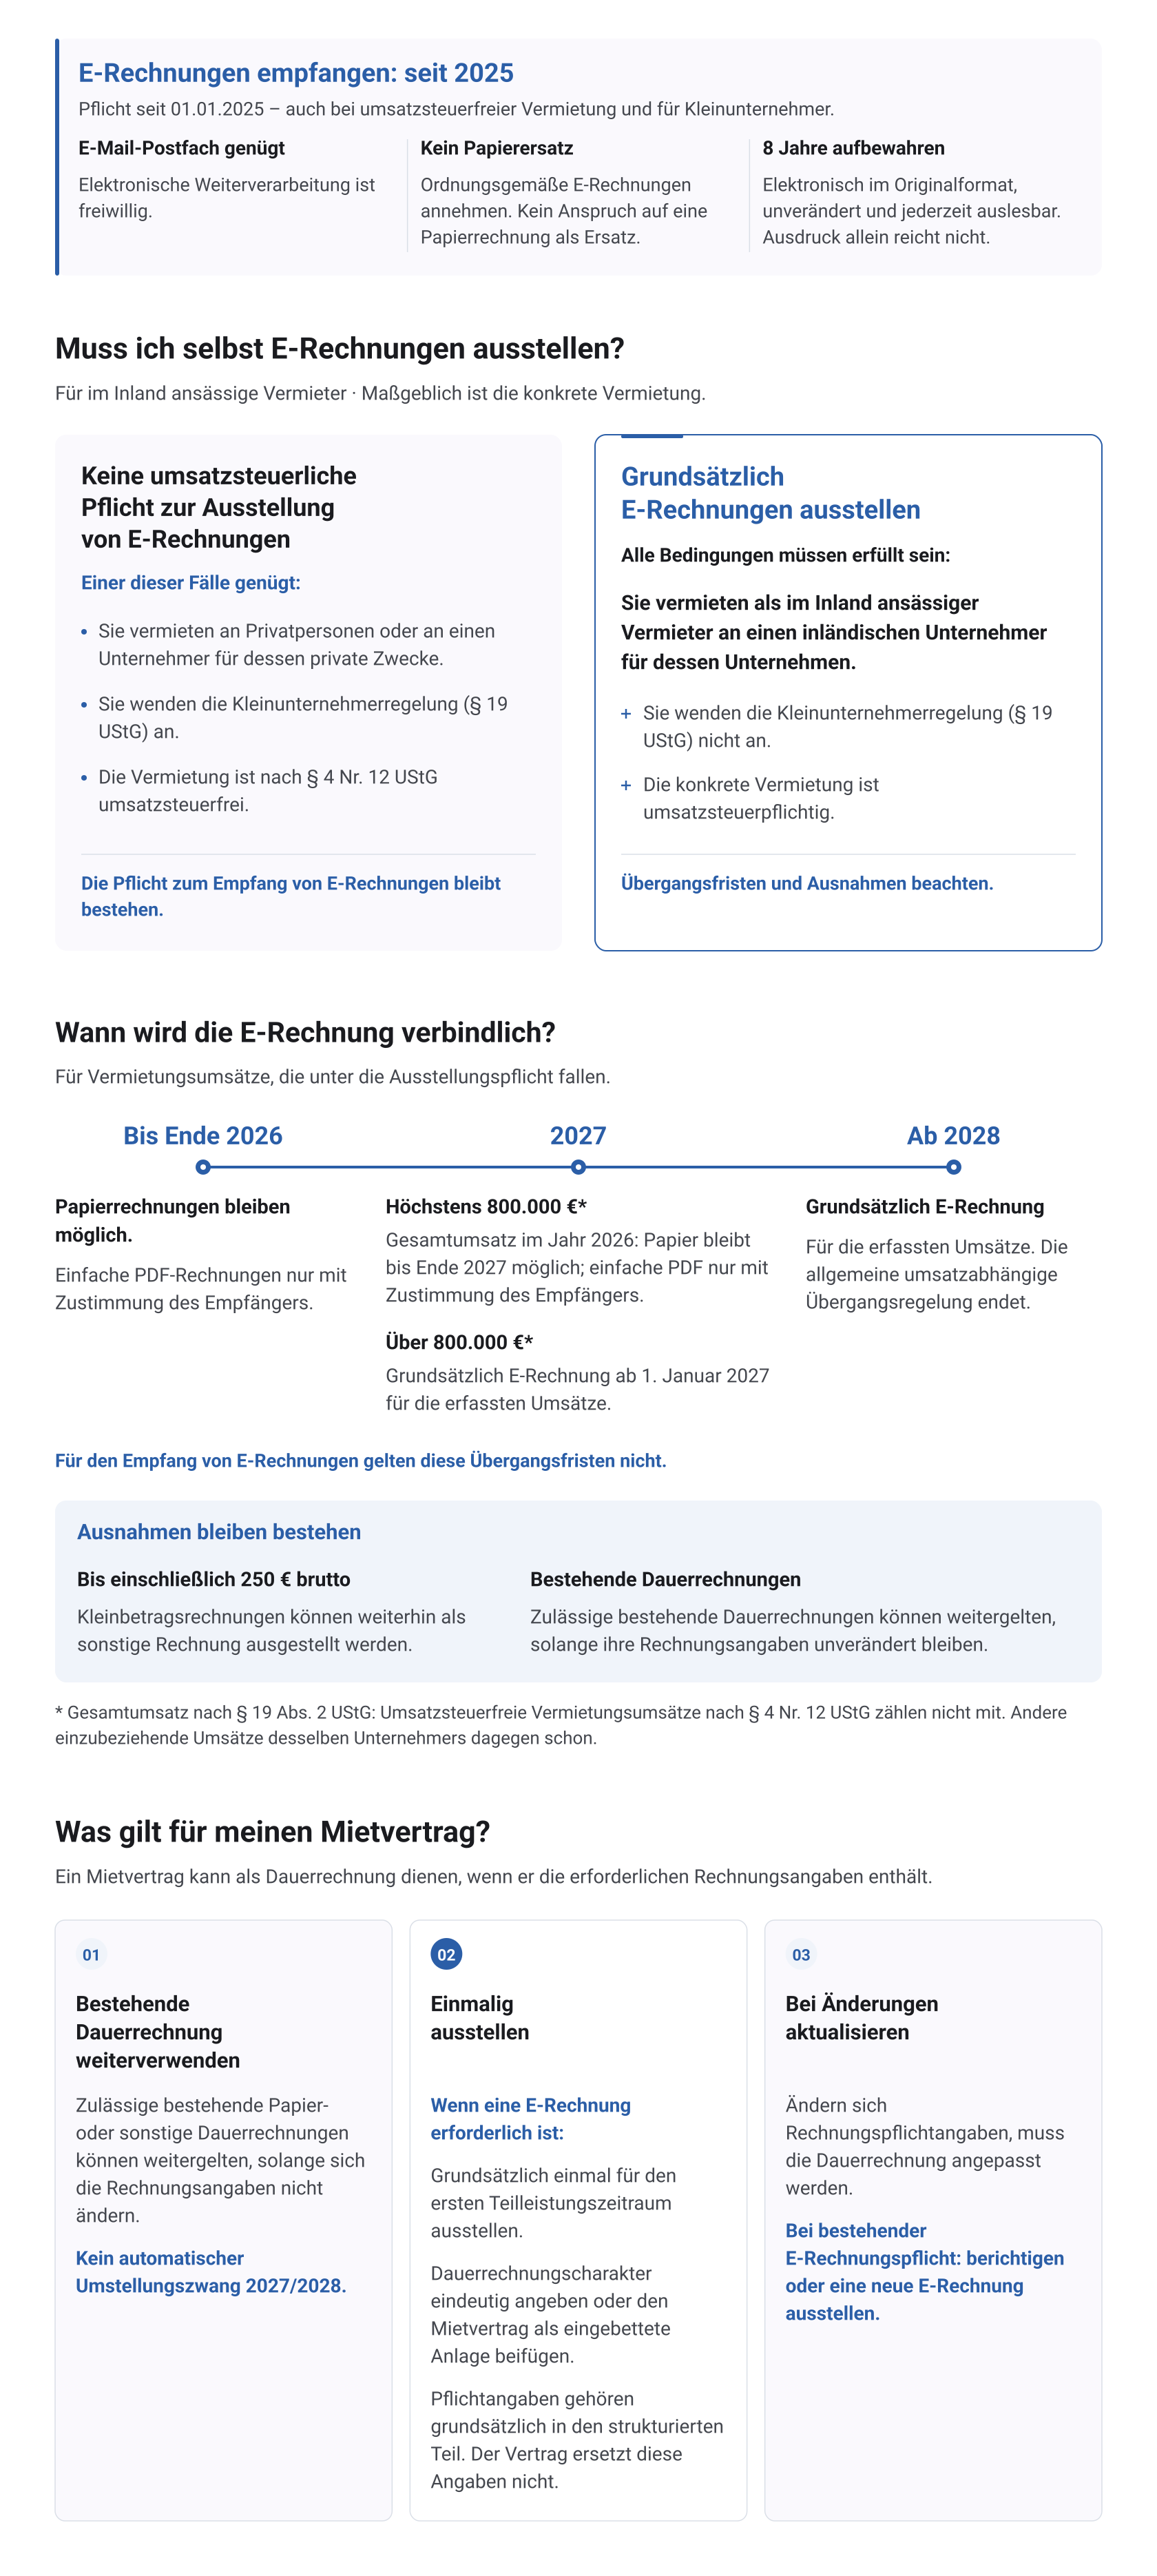
Für den Empfang einer E-Rechnung genügt grundsätzlich ein E-Mail-Postfach. Stellt beispielsweise ein Handwerksbetrieb eine ordnungsgemäße E-Rechnung für Arbeiten an Ihrer vermieteten Immobilie aus, können Sie nicht allein deshalb eine Papierrechnung verlangen, weil Ihre Mieteinnahmen umsatzsteuerfrei sind. Auch Kleinunternehmer müssen E-Rechnungen empfangen können. Eine gewöhnliche PDF-Datei ist allerdings keine E-Rechnung im gesetzlichen Sinne. Erforderlich sind strukturierte, elektronisch verarbeitbare Rechnungsdaten, etwa als XRechnung oder in einer geeigneten Variante des ZUGFeRD-Formats. Eine automatisierte Weiterverarbeitung ist nicht vorgeschrieben. E-Rechnungen müssen umsatzsteuerlich grundsätzlich acht Jahre aufbewahrt werden. Zumindest der strukturierte Rechnungsteil muss dabei unversehrt in seiner ursprünglichen elektronischen Form erhalten bleiben und bei Bedarf lesbar dargestellt werden können. Ein Ausdruck allein reicht nicht aus. Prüfen Sie außerdem die Rechnungsangaben: Fehler bei steuerlichen Pflichtangaben können insbesondere bei umsatzsteuerpflichtiger Vermietung den Vorsteuerabzug gefährden. Eine technische Prüfung ersetzt die inhaltliche Kontrolle nicht. Umgekehrt macht nicht jeder technische Prüfungsfehler eine E-Rechnung steuerlich unwirksam. Entscheidend ist insbesondere, ob ein Formatfehler vorliegt oder steuerliche Pflichtangaben betroffen sind.
Eigene E‒Rechnungen: Entscheidend ist die Art der Vermietung
Bei einer nach § 4 Nr. 12 UStG umsatzsteuerfreien Vermietung besteht keine Pflicht zur Ausstellung von E-Rechnungen – auch dann nicht, wenn der Mieter ein Unternehmen ist. Relevant wird die Ausstellungspflicht insbesondere dann, wenn ein im Inland ansässiger Vermieter umsatzsteuerpflichtig an einen anderen inländischen Unternehmer für dessen Unternehmen vermietet. Das kann bspw. bei Gewerberäumen der Fall sein, wenn wirksam auf die Umsatzsteuerbefreiung verzichtet wurde. Wer die Kleinunternehmerregelung anwendet, ist von der Ausstellungspflicht ausgenommen. Auch Kleinbetragsrechnungen bis einschließlich 250 Euro brutto können weiterhin als sonstige Rechnung ausgestellt werden.
Bis zum 31. Dezember 2026 dürfen weiterhin Papierrechnungen und mit Zustimmung des Empfängers einfache PDF-Rechnungen verwendet werden.
Betrug der Gesamtumsatz des Rechnungsausstellers im Jahr 2026 höchstens 800.000 Euro, verlängert sich diese Möglichkeit bis Ende 2027. Bei einem höheren Gesamtumsatz greift die E-Rechnungspflicht für die erfassten Umsätze grundsätzlich bereits ab 1. Januar 2027. Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG: Umsatzsteuerfreie Vermietungsumsätze nach § 4 Nr. 12 UStG zählen dabei nicht mit. Andere einzubeziehende Umsätze desselben Unternehmers dagegen schon.
Ab dem 1. Januar 2028 endet die allgemeine umsatzabhängige Übergangsregelung. Gesetzliche Ausnahmen bleiben bestehen. Für den Empfang von E-Rechnungen gelten diese Übergangsfristen nicht.
Mietverträge und Rechnungsabläufe rechtzeitig prüfen
Ein Mietvertrag kann als Dauerrechnung dienen, wenn er die erforderlichen Rechnungsangaben enthält. Bestehende, zulässigerweise als Papier- oder sonstige Rechnung erteilte Dauerrechnungen müssen nicht allein wegen des Ablaufs der Übergangsfristen durch eine E-Rechnung ergänzt werden. Solange sich die Rechnungsangaben nicht ändern, können sie weiterverwendet werden.
Ist eine E-Rechnung erforderlich, genügt bei einem Mietverhältnis grundsätzlich eine einmalige E-Rechnung für den ersten Teilleistungszeitraum. Aus ihr muss klar hervorgehen, dass sie als Dauerrechnung gilt; alternativ kann der zugrunde liegende Mietvertrag als eingebettete Anlage beigefügt werden. Die erforderlichen Rechnungsangaben müssen grundsätzlich im strukturierten Teil stehen. Der Vertrag ersetzt diese Angaben nicht.
Ändern sich Rechnungspflichtangaben, etwa durch eine Anpassung der künftig abzurechnenden Miete, muss die Dauerrechnung angepasst werden. Besteht E-Rechnungspflicht, erfolgt dies durch Berichtigung oder Ausstellung einer neuen E-Rechnung. Bloße nachträgliche Entgeltminderungen sind davon zu unterscheiden.
Stand: November 2026
... wann Sie E‒Rechnungen empfangen und ausstellen müssen – und was für bestehende Mietverträge gilt.